Voorraadopbouw
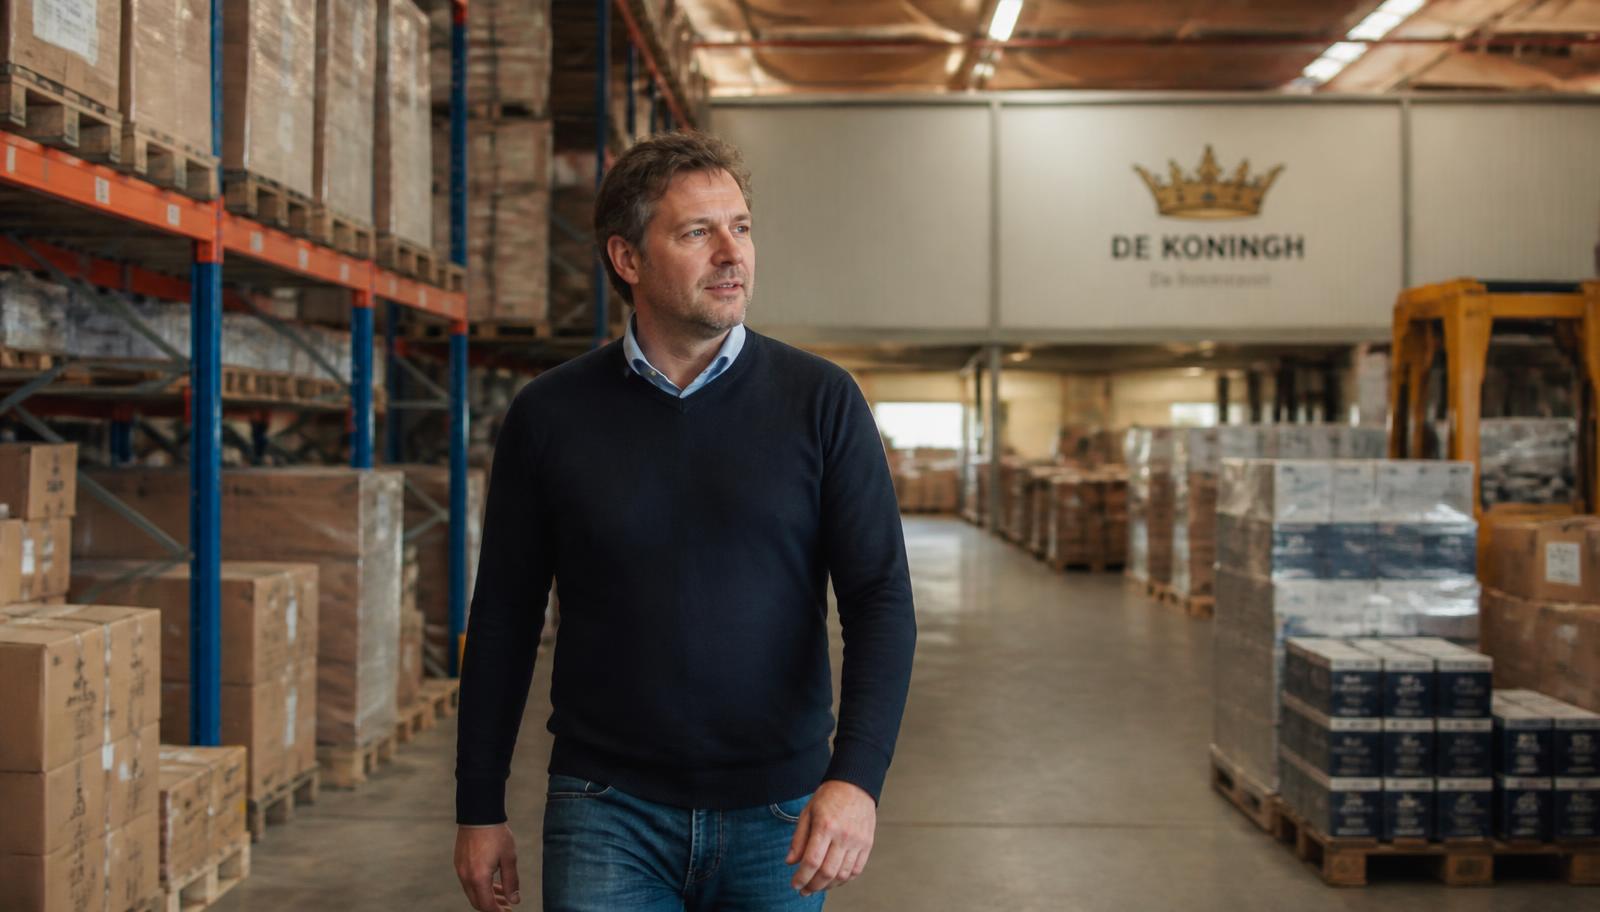
Inkopen voor een seizoen of een grote order, voordat er omzet tegenover staat.
Werkkapitaalfinanciering
Voorraad opbouwen, debiteuren voorfinancieren of een grote order aankunnen. Werkkapitaal vanaf € 100.000, zonder de looptijden en tarieven van kortlopend krediet.
Werkkapitaal is het geld dat vastzit in je bedrijfsvoering. In je voorraad, in facturen die nog niet betaald zijn, en in het gat tussen het moment dat jij je leveranciers betaalt en het moment dat je klant jou betaalt.
Werkkapitaalfinanciering vult dat gat. Niet om een investering te doen, maar om de onderneming te laten draaien op het niveau waar hij inmiddels op zit.
De rekensom is simpel: voorraad plus debiteuren min crediteuren. Wat daar overblijft is het bedrag dat permanent in je bedrijf vastzit en dat ergens gefinancierd moet worden. Groeit je omzet, dan groeit dat bedrag mee, vrijwel altijd sneller dan je winst.
Dit is de situatie waarin de meeste aanvragen ontstaan, en het voelt oneerlijk: het gaat goed en juist daarom is er geld tekort.
Je krijgt een grote order binnen. Je moet inkopen, produceren en leveren voordat er een factuur uitgaat. Die factuur heeft dertig of zestig dagen betaaltermijn. In de tussentijd loopt de loonstrook door, staan de leveranciers op de stoep en is de voorraad voor de volgende order al nodig.
Op papier is de onderneming winstgevend. In de bankrekening is er niets. Dat is geen probleem van slecht ondernemen, dat is hoe groei werkt.
Hetzelfde gebeurt bij seizoenspatronen, bij het opbouwen van voorraad voor een piekperiode, en bij een overname waarbij de gekochte onderneming ook werkkapitaal nodig heeft.
Inkopen voor een seizoen of een grote order, voordat er omzet tegenover staat.
Wachten op betaling zonder dat de bedrijfsvoering stilvalt.
De opdracht die te groot is voor je huidige liquiditeit maar te goed om te laten lopen.
Bij horeca, recreatie, agri en retail is het patroon voorspelbaar, alleen de financiering vaak niet.
Een overgenomen onderneming heeft vanaf dag één werkkapitaal nodig, los van de koopsom.
Als je bedrijfspand in eigendom is en in waarde is gestegen, zit daar ruimte die je kunt inzetten voor de bedrijfsvoering. Dit is in de praktijk de meest voorkomende route.
Er zijn genoeg partijen die binnen 24 uur vijftigduizend euro op je rekening zetten. Dat is een ander product met een ander doel, en het is goed om het verschil te kennen voordat je kiest.
| Kortlopend zakelijk krediet | Werkkapitaal via Prefer-Match | |
|---|---|---|
| Bedrag | € 5.000 tot € 250.000 | vanaf € 100.000 |
| Looptijd | 3 tot 24 maanden | afgestemd op de werkkapitaalbehoefte |
| Kosten | hoog, vaak 8 tot 18 procent op jaarbasis | afhankelijk van de onderneming en de zekerheid |
| Zekerheid | doorgaans geen, soms persoonlijke borg | doorgaans hypothecaire zekerheid |
| Beoordeling | geautomatiseerd op transactiedata | persoonlijk, op de onderneming en het onderpand |
| Aflossing | wekelijks of maandelijks, drukt op je cashflow | in overleg afgestemd op de kasstroom |
Kortlopend krediet is bedoeld om een gat van een paar weken te dichten. Werkkapitaalfinanciering is bedoeld om een structureel hogere werkkapitaalbehoefte te financieren, tegen voorwaarden die passen bij die looptijd.
Wie een paar ton nodig heeft voor twee jaar betaalt bij een kortlopende aanbieder een veelvoud. Dat is het verschil dat deze pagina duidelijk moet maken.
Wat je nodig hebt voor een aanvraag: de laatste jaarcijfers en een actuele tussentijdse balans, een toelichting op waar het werkkapitaal in gaat zitten, en informatie over de zekerheid die je kunt bieden.
Waar het meestal op stukloopt: een structureel verlieslatende onderneming, het ontbreken van zekerheid, of een werkkapitaalbehoefte die in werkelijkheid een liquiditeitsprobleem is. Twijfel je of jouw situatie past? Leg het gerust telefonisch voor.
 Voorbeeldcasus
Je geeft aan hoeveel werkkapitaal je nodig hebt, waarvoor, en welke zekerheid je kunt bieden.
Je aanvraag komt geanonimiseerd op de marktplaats. Bedrijfsnaam en exacte locatie blijven afgeschermd.
Investeerders in het netwerk zien de aanvraag en geven interesse aan.
Jij bepaalt met wie je in gesprek gaat.
Voor de overname en herontwikkeling van een bestaand recreatieobject in het buitenland wordt € 1.500.000 aan financiering gezocht. Het project omvat de aankoop van grond en object, werkkapitaal en de realisatie van circa 95 moderne recreatie-eenheden voor gefaseerde verkoop.
Kapitaalbehoefte
€ 1 mln - 2,5 mln
Branche
Horeca, Toerisme & Recreatie
Voor een snelgroeiende onderneming in de automotive sector wordt € 2.500.000 gezocht voor de aankoop van een nieuw bedrijfspand. Met herinvestering van de verkoopopbrengst van het oude pand, eigen middelen voor de verbouwing en een LTV van circa 60% betreft dit een solide vastgoedfinanciering.
Kapitaalbehoefte
€ 2,5 mln+
Branche
Automotive
Voor een courant bedrijfsobject in regio Zuidwest wordt een vastgoedfinanciering van € 400.000 gezocht voor herfinanciering. Looptijd van 24 maanden met aflossingsvrije structuur en bulletaflossing. Als zekerheid wordt een eerste hypotheekrecht op de bedrijfsloods gevestigd.
Kapitaalbehoefte
€ 250k - 500k
Branche
Agri & Food
De basisformule is voorraad plus debiteuren min crediteuren. Dat bedrag zit permanent in je bedrijfsvoering vast. Verwacht je dertig procent omzetgroei, reken dan op een vergelijkbare stijging van dat bedrag. Dat verschil is wat je moet financieren.
In de praktijk willen de investeerders in het netwerk zekerheid zien, meestal een hypotheekrecht op vastgoed. Heb je geen vastgoed of andere zekerheid, dan is de kans op een match klein en ben je vaak beter af bij een aanbieder van kortlopend zakelijk krediet. Twijfel je over jouw situatie? Bel ons dan even, dan weet je snel waar je aan toe bent.
Bij factoring verkoop je je facturen aan een factormaatschappij en krijg je daar direct een deel van uitbetaald. Dat werkt per factuur en loopt door zolang je het gebruikt. Werkkapitaalfinanciering is één financiering voor een vast bedrag en een vaste looptijd, met doorgaans lagere kosten maar wel zekerheid als voorwaarde.
Dat hangt af van de zekerheid, de taxatie en de snelheid bij de notaris. Omdat je aanvraag direct zichtbaar wordt voor een netwerk van actieve investeerders, verloopt het traject doorgaans korter dan een bancaire aanvraag. Bel ons gerust om te horen wat in jouw situatie realistisch is.
Vaak wel, maar het hangt af van de zekerheden die je bank al heeft gevestigd. Als de bank een eerste hypotheekrecht heeft, kan een tweede recht mogelijk zijn. Leg de situatie voor, dan kijken we wat er kan.
Dat verschilt per aanvraag en per investeerder. Hoe sterker de geboden zekerheid, hoe minder vaak daar behoefte aan is. Leg je situatie voor, dan hoor je wat er in jouw geval gevraagd wordt.
Nee. Prefer-Match richt zich op financieringen vanaf € 100.000. Voor kleinere bedragen zijn er gespecialiseerde aanbieders van kortlopend zakelijk krediet die daar beter op zijn ingericht.
Ja. Bedrijfsnaam en exacte locatie zijn niet zichtbaar op de marktplaats. Pas als jij een investeerder toegang geeft, worden je gegevens gedeeld.
Plaats je aanvraag en bereik in één keer een netwerk van actieve investeerders. Je betaalt alleen bij een succesvolle match.
Albert Besuyen
Investeringsmanager
Ik denk graag mee over jouw aanvraag of investeringsvraag. Bel of mail gerust, ook als je er nog niet uit bent.
Albert Besuyen, Investeringsmanager bij Prefer-Match. Laatst bijgewerkt op 14 september 2026.