Aankoop van een bedrijfspand
Kantoor, bedrijfshal, loods, showroom of werkplaats voor eigen gebruik.
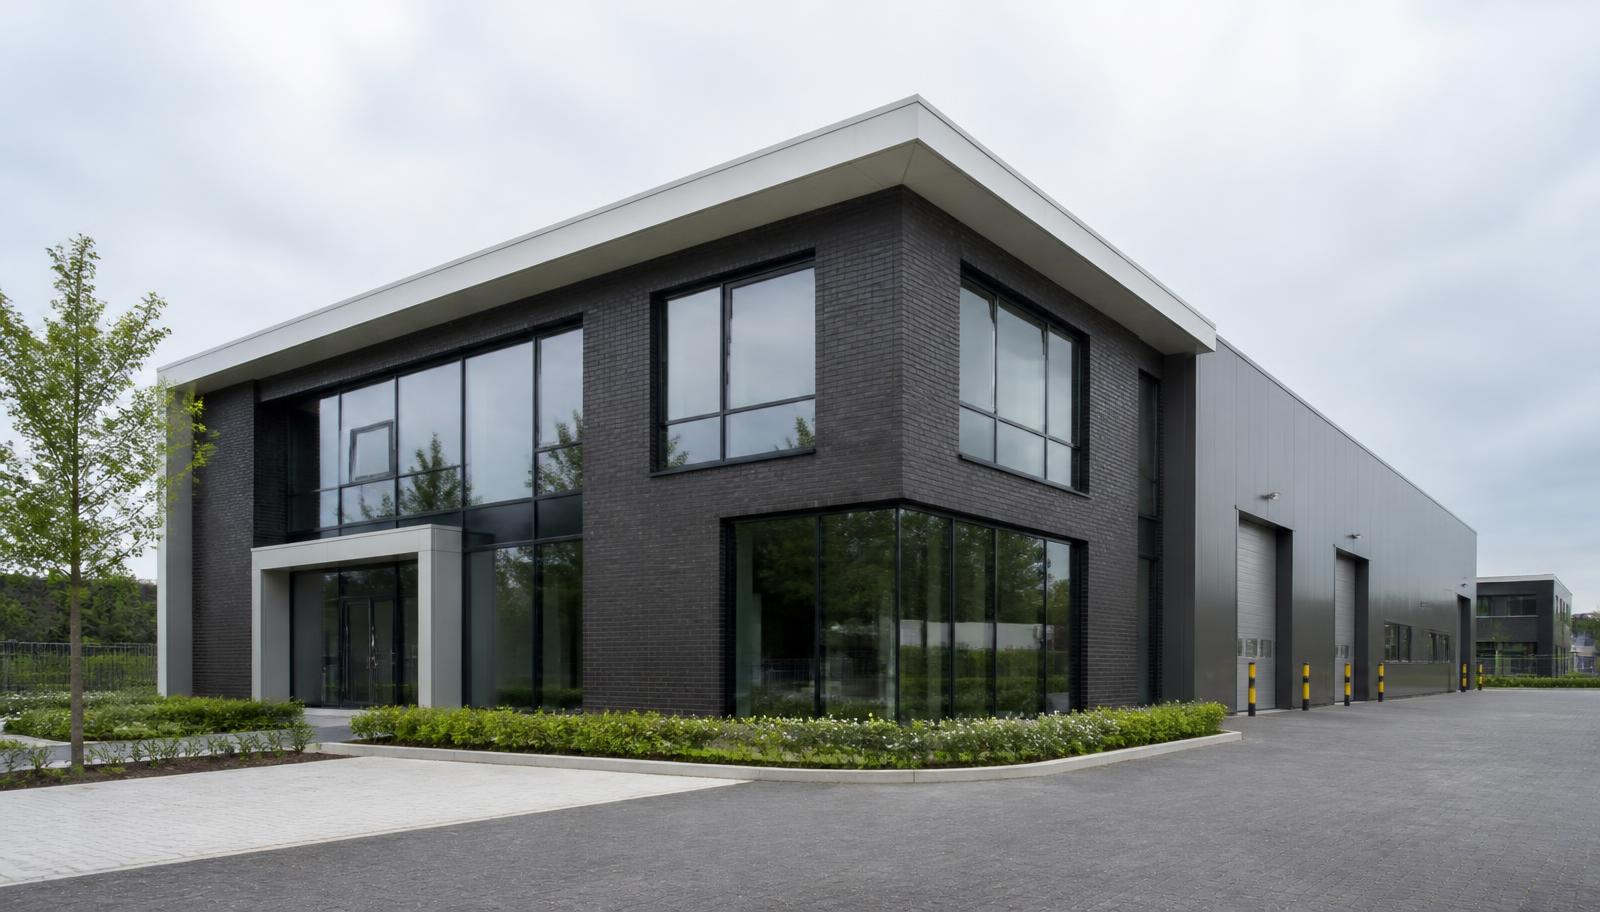
Bedrijfspand financieren
Kopen, verbouwen of herfinancieren. Beoordeeld op het pand en je onderneming, door investeerders die verder kijken dan een standaardprofiel.
Dit is de vraag waar het bij vrijwel elke ondernemer mee begint, dus laten we die eerst beantwoorden.
Huur is een kostenpost die elk jaar geïndexeerd wordt en die na twintig jaar niets heeft opgeleverd. Een financiering is ook een maandlast, maar daarvan gaat een deel naar aflossing, en dat is vermogen dat in de onderneming blijft. Daar komt bij dat vastgoed doorgaans in waarde stijgt, terwijl je huur alleen omhooggaat.
Daar staat tegenover dat kopen eigen geld kost, dat je minder flexibel bent als je bedrijf groeit of krimpt, en dat onderhoud en verduurzaming voor jouw rekening komen.
| Vergelijking | Huren | Kopen |
|---|---|---|
| Waarde of huurprijs | € 55.000 huur per jaar | € 800.000 koopsom |
| Eigen inbreng | Geen, wel een waarborgsom | Afhankelijk van de maximale LTV, plus kosten koper |
| Financiering | Niet van toepassing | Koopsom minus eigen inbreng |
| Maandlast | € 4.583 | Afhankelijk van rente, looptijd en aflossing |
| Waarvan aflossing | € 0 | Afhankelijk van de overeengekomen aflossingsvorm |
| Na 10 jaar | Niets opgebouwd | Afgelost plus eventuele waardestijging |
De maandlast bij kopen ligt vaak in dezelfde orde als de huur, zeker bij een courant object. Het verschil zit in wat er na tien jaar overblijft.
Wanneer huren toch beter past: als je snel groeit en over drie jaar een ander pand nodig hebt, als je eigen vermogen harder werkt in je bedrijfsvoering dan in stenen, of als het pand zo specifiek is dat je het bij verkoop lastig kwijtraakt.
Kantoor, bedrijfshal, loods, showroom of werkplaats voor eigen gebruik.
Een pand met een woonhuis erbij, veel voorkomend bij transport, agri en detailhandel. Banken behandelen dat vaak als twee aparte financieringen, wat het onnodig ingewikkeld maakt.
Het pand aanpassen aan een gegroeide onderneming.
Labelverbetering, zonnepanelen en isolatie. Verderop staat meer over energielabel C.
Een aflopende financiering vervangen of overwaarde vrijmaken.
Het pand overnemen bij een bedrijfsovername, waarbij het vastgoed en de onderneming apart gefinancierd worden.
Lees ook meer over herfinanciering vastgoed.
Veel ondernemers kopen hun bedrijfspand niet in de werkmaatschappij maar in een aparte vennootschap, die het pand vervolgens verhuurt aan de eigen onderneming. Dat scheidt het vastgoed van het ondernemersrisico.
Voor de financiering maakt die structuur uit. Bij eigen gebruik wordt vooral gekeken naar de kasstroom van de onderneming. Bij verhuur aan de eigen werkmaatschappij wordt gekeken naar de huurovereenkomst én naar of die huur marktconform is, want een te lage of te hoge interne huur vertekent het beeld.
Wij zijn geen fiscalist en adviseren niet over de structuur zelf. Wel is het verstandig die keuze te maken vóórdat de aankoop rond is, want achteraf wijzigen kost doorgaans overdrachtsbelasting. Heb je hier geen adviseur voor, kijk dan in de adviseursdirectory.
Kantoorpanden vanaf 100 vierkante meter moeten minimaal energielabel C hebben. Panden die daar niet aan voldoen mogen in principe niet als kantoor gebruikt worden, en dat heeft gevolgen voor de waarde, de verhuurbaarheid en de financierbaarheid.
Voor de financiering betekent dit twee dingen. Een pand met een slecht label wordt scherper beoordeeld, omdat de investering die nog moet gebeuren de effectieve kosten verhoogt. En de verduurzaming zelf is meestal mee te financieren, omdat die investering de waarde verhoogt.
Of daarbij de huidige waarde of de waarde na verbouwing leidend is, hangt af van de taxatie, de onderbouwing van het plan en de gekozen financieringsstructuur.
Let op dat deze verplichting geldt voor kantoorfunctie. Bedrijfshallen, loodsen en werkplaatsen vallen er doorgaans buiten, al kan een kantoorgedeelte binnen zo'n pand wel meetellen.
Wat je nodig hebt voor een aanvraag: een taxatie of onderbouwde waardebepaling, de laatste jaarcijfers en een tussentijdse balans, informatie over bestaande financieringen, en bij verhuur aan de eigen vennootschap de huurovereenkomst.
Waar het meestal op stukloopt: een zeer specifiek pand dat bij verkoop moeilijk een tweede koper vindt, een taxatie die onder de koopsom uitkomt, of een onderneming met een kasstroom die de last niet draagt.
Dit woord valt bij elke aanvraag en het bepaalt vaak meer dan de cijfers, dus het is goed om te weten wat ermee bedoeld wordt.
Een courant pand is een pand dat je bij verkoop binnen redelijke tijd aan een andere gebruiker kwijt kunt. Een bedrijfshal op een goed bereikbaar bedrijventerrein is courant. Een productielocatie met een fundering die op één specifieke machine is gebouwd, is dat niet.
Hoe couranter het pand, hoe hoger de financiering die erop mogelijk is. Bij een zeer specifiek object wordt de LTV lager, omdat de zekerheid bij gedwongen verkoop minder waard is.
Is jouw pand specifiek? Dat betekent niet dat er niets kan. Het betekent dat er meer eigen inbreng nodig is en dat de onderbouwing van de onderneming zwaarder weegt.
 Voorbeeldcasus
Je geeft aan om welk pand het gaat, wat het kost, wat je zelf inbrengt en hoe je onderneming ervoor staat.
Je aanvraag komt geanonimiseerd op de marktplaats. Bedrijfsnaam en exacte locatie blijven afgeschermd.
Investeerders in het netwerk zien de aanvraag en geven interesse aan.
Jij bepaalt met wie je in gesprek gaat.
Dat volgt uit de maximale LTV plus de kosten koper. Het deel dat niet wordt gefinancierd breng je zelf in. Reken bij de kosten koper op overdrachtsbelasting, notaris en taxatie. Bij niet-woningen ligt de overdrachtsbelasting hoger dan bij woningen, dus houd daar rekening mee in je berekening.
De maandlast ligt vaak in dezelfde orde. Het verschil zit in wat je na tien jaar hebt opgebouwd. Zie de berekening bovenaan deze pagina.
Een bedrijfspand met bedrijfswoning kan worden voorgelegd. De financierbaarheid wordt per situatie beoordeeld op de verhouding tussen wonen en werken, de taxatie en de kasstroom van de onderneming.
Een verbouwing kan onderdeel zijn van de aanvraag. Daarbij worden het verbouwingsplan, de kosten en de waardeontwikkeling van het pand samen beoordeeld.
Bij een kantoorfunctie is label C verplicht en dat weegt mee in de beoordeling. De verduurzaming is vaak mee te financieren omdat die de waarde verhoogt. Bij bedrijfshallen en loodsen speelt deze verplichting doorgaans niet.
Ja, dat is een gebruikelijke structuur. Voor de financiering wordt dan gekeken naar de huurovereenkomst met de werkmaatschappij en of die huur marktconform is.
Dat komt regelmatig voor bij specifieke objecten, bij ondernemingen met een korte historie, of bij een gewenste LTV die boven het bankbeleid ligt. Investeerders beoordelen het pand en de onderbouwing op zichzelf.
Ja. Bedrijfsnaam en exacte locatie zijn niet zichtbaar op de marktplaats. Pas als jij een investeerder toegang geeft, worden je gegevens gedeeld.
Plaats je aanvraag en bereik in één keer een netwerk van actieve investeerders. Je betaalt alleen bij een succesvolle match.
Albert Besuyen
Investeringsmanager
Ik denk graag mee over jouw aanvraag of investeringsvraag. Bel of mail gerust, ook als je er nog niet uit bent.
Albert Besuyen, Investeringsmanager bij Prefer-Match. Laatst bijgewerkt op 16 september 2026.