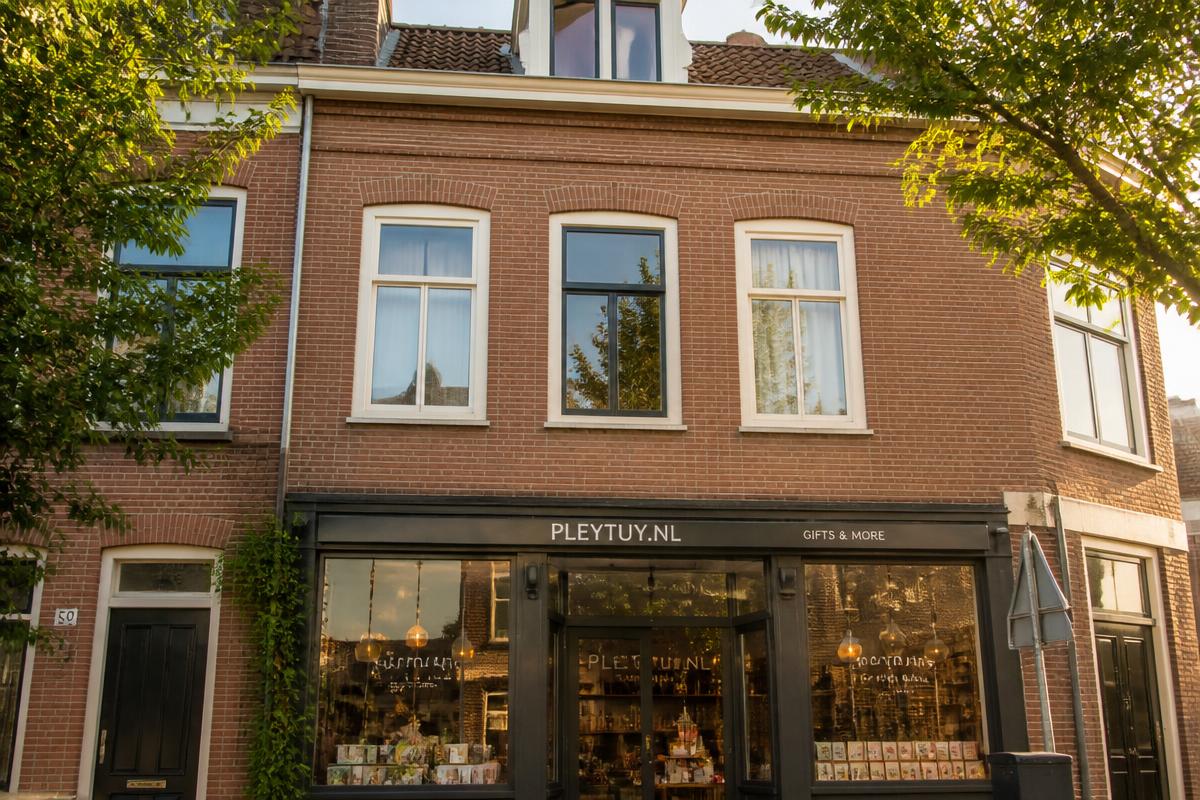
Gemengd beleggingspand met winkelruimte en appartementen

Beleggingspand financieren

Beleggingspand financieren vanaf € 100.000

Bij een beleggingspand telt wat het pand opbrengt, niet wat jij verdient. Financiering op basis van huurstroom en onderpand, vanaf € 100.000.

Bedrag
€ 100.000 tot € 20.000.000
Maximale LTV
Afhankelijk van het objecttype en de huurstroom
Beoordeling
Op huurstroom en onderpand
Kosten
No cure, no pay. Je betaalt alleen bij een succesvolle match.
Vanaf € 100.000
No cure no pay
Anonieme plaatsing
Persoonlijk contact

Hoe een beleggingspand wordt beoordeeld

Bij een woninghypotheek voor eigen gebruik kijkt een geldverstrekker naar jouw inkomen. Bij een beleggingspand werkt het anders: daar kijkt men naar wat het pand zelf opbrengt.

Dat is goed nieuws als je meerdere objecten hebt of als je inkomen uit onderneming komt, want dan loop je bij een reguliere hypotheekverstrekker al snel vast op toetsingsnormen die niet voor jou zijn gemaakt.

Twee cijfers bepalen vrijwel alles.

1

De LTV, oftewel loan to value

Het financieringsbedrag gedeeld door de waarde van het pand. Financier je € 420.000 op een pand van € 600.000, dan is je LTV 70 procent. Hoe lager, hoe meer buffer er voor de financier in zit, en hoe ruimer de voorwaarden.

2

De DSCR, oftewel debt service coverage ratio

De netto huurinkomsten gedeeld door de jaarlijkse rente en aflossing. Bij een DSCR van 1,25 brengt het pand een kwart meer op dan de financieringslasten kosten. Onder de 1,0 legt het pand maandelijks geld toe, en dat is voor vrijwel elke financier een afwijzing.

Beide cijfers kun je zelf uitrekenen voordat je een aanvraag doet. Kom je uit op een hoge LTV in combinatie met een DSCR rond de 1,0, dan weet je dat de aanvraag lastig wordt.

Welke objecten worden gefinancierd?

Verhuurde woningen en appartementen

Los of als portefeuille.

Gemengde panden

Winkel of kantoor beneden, woningen boven. Vaak lastig bij een bank omdat het niet in één hokje past.

Commercieel beleggingsvastgoed

Kantoren, winkels, bedrijfsruimte met een of meerdere huurders.

Kamergewijze verhuur en studentenhuisvesting

Veel banken doen dit niet. Leg je object voor, dan hoor je snel of er investeerders zijn die hier wél in stappen.

Portefeuilles

Meerdere objecten in één financiering, met de hele portefeuille als onderpand.

Transformatieobjecten

Een pand dat na verbouwing verhuurd gaat worden. Daarvoor is vaak projectfinanciering de passende vorm.

Waarvoor wordt het gebruikt?

Aankoop

Een nieuw object toevoegen aan je portefeuille.

Herfinanciering

Een aflopende financiering vervangen of vermogen vrijmaken uit een object dat in waarde is gestegen.

Uitbreiding van de portefeuille

De overwaarde uit bestaande panden inzetten voor de volgende aankoop, zonder iets te verkopen.

Verduurzaming

Labelverbetering die de huurprijs en de waarde verhoogt, en bij woningen ook het aantal punten in het woningwaarderingsstelsel.

Snel kunnen schakelen bij een aankoop

Bij beleggingspanden gaat het vaak om timing. Wie binnen weken kan leveren, krijgt de deal.

Zie ook herfinanciering vastgoed en overbruggingsfinanciering.

Voorwaarden en criteria

De financiering

Minimaal bedrag
€ 100.000
Maximaal bedrag
€ 20.000.000
Looptijd
Afgestemd op het object en de huurstroom
Aflossingsvorm
In overleg, mede afhankelijk van de LTV
Rente
Afhankelijk van object, LTV en huurstroom

De beoordeling

Maximale LTV verhuurde woningen
Per situatie, op basis van taxatie in verhuurde staat
Maximale LTV commercieel vastgoed
Per situatie, doorgaans lager dan bij woningen
Minimale DSCR
De huurstroom moet de lasten ruim dragen
Portefeuille mogelijk
Ja, meerdere objecten in één financiering
Zekerheid
Eerste hypotheekrecht op het object of de portefeuille

Wat je nodig hebt voor een aanvraag: een taxatie of onderbouwde waardebepaling, de lopende huurcontracten, een overzicht van bestaande financieringen, en bij een portefeuille een objectenlijst met waarde en huur per object.

Waar het meestal op stukloopt: een DSCR onder de norm, leegstand zonder zicht op verhuur, een taxatie die lager uitvalt dan de koopsom, of huurcontracten die niet marktconform zijn. Twijfel je of jouw object past? Leg het gerust telefonisch voor.

Rekenvoorbeeld

Gemengd pand met twee appartementen boven een winkelruimteVoorbeeldcasus
Kapitaalbehoefte € 420.000Branche Beleggingspanden
Een belegger koopt een gemengd pand met twee verhuurde appartementen en een winkelruimte op de begane grond. Alle units zijn verhuurd met lopende contracten.
Taxatiewaarde in verhuurde staat
€ 600.000
Financieringsbehoefte
€ 420.000
LTV
70 procent
Eigen inbreng
€ 180.000
Bruto huuropbrengst per jaar
€ 42.000
Bruto aanvangsrendement
7 procent
Zekerheid
Eerste hypotheekrecht
De financiering wordt beoordeeld op de huurstroom en de waarde in verhuurde staat, niet op het persoonlijke inkomen van de belegger. Daardoor blijft de ruimte om verder uit te breiden bestaan.
Zakelijk of privé financieren?

Een beleggingspand kan in privé worden aangehouden of in een B.V. Dat heeft gevolgen voor de belastingheffing, voor de financieringsmogelijkheden en voor wat er bij verkoop of overdracht gebeurt.

Wij zijn geen fiscalist en geven daar geen advies over. Wel is het goed om te weten dat de structuur invloed heeft op welke financiering passend is, en dat het verstandig is die keuze te maken vóórdat de aankoop rond is. Achteraf wijzigen kost doorgaans overdrachtsbelasting.

Heb je hier geen adviseur voor, kijk dan in onze adviseursdirectory. Daar staan fiscalisten en specialisten die hier dagelijks mee werken.

AB

Albert Besuyen

Investeringsmanager

Ik denk graag mee over jouw project

Hoe het werkt bij Prefer-Match

  1. 1

    Je plaatst je aanvraag

    Je geeft aan om welk object het gaat, wat de waarde en de huuropbrengst zijn, en wat je nodig hebt.

  2. 2

    Wij beoordelen en anonimiseren

    Je aanvraag komt geanonimiseerd op de marktplaats. De exacte locatie en je naam blijven afgeschermd.

  3. 3

    Investeerders melden zich

    Investeerders die in vastgoed financieren zien de aanvraag en geven interesse aan.

  4. 4

    Jij kiest

    Jij bepaalt met wie je in gesprek gaat.

Plaats je aanvraag

Veelgestelde vragen

Hoeveel eigen geld heb ik nodig voor een beleggingspand?

Dat volgt uit de maximale LTV. Financier je bijvoorbeeld 70 procent, dan breng je het restant plus de kosten koper zelf in. Reken bij de kosten koper op overdrachtsbelasting, notaris, taxatie en eventueel advies.

Telt mijn inkomen mee?

Minder dan bij een woninghypotheek. De huurstroom en de waarde van het onderpand zijn leidend. Wel wordt gekeken of je de financiering kunt dragen als er een periode leegstand is.

Wat is een goede DSCR?

Hoe hoger, hoe beter. Onder de 1,0 legt het pand geld toe. Financiers hanteren doorgaans een minimum tussen 1,1 en 1,3.

Kan ik aflossingsvrij financieren?

Dat is bespreekbaar en hangt samen met de LTV: hoe lager de financiering ten opzichte van de waarde, hoe meer ruimte er is. Leg je situatie voor, dan hoor je wat er in jouw geval mogelijk is.

Kan ik meerdere panden in één financiering onderbrengen?

Ja, portefeuillefinanciering is mogelijk. De hele portefeuille dient dan als onderpand. Lever daarbij een objectenlijst met waarde en huur per object aan.

Wat als het pand nu leegstaat?

Dat maakt het lastiger, omdat de huurstroom ontbreekt. Wel telt mee of het object courant is en of er zicht is op verhuur, bijvoorbeeld door vergelijkbare objecten in de omgeving. Leg de situatie voor.

Kan ik een beleggingspand financieren dat ik via de marktplaats koop?

Ja. Als je een object op de marktplaats op het oog hebt en daar financiering voor nodig hebt, kun je beide via Prefer-Match laten lopen.

Blijft mijn aanvraag anoniem?

Ja. De exacte locatie en je naam zijn niet zichtbaar op de marktplaats. Pas als jij een investeerder toegang geeft, worden de gegevens gedeeld.

Een beleggingspand dat gefinancierd moet worden?

Plaats je aanvraag en bereik in één keer een netwerk van actieve investeerders. Je betaalt alleen bij een succesvolle match.

AB

Albert Besuyen

Investeringsmanager

Ik denk graag mee over jouw aanvraag of investeringsvraag. Bel of mail gerust, ook als je er nog niet uit bent.

Albert Besuyen, Investeringsmanager bij Prefer-Match. Laatst bijgewerkt op 15 september 2026.